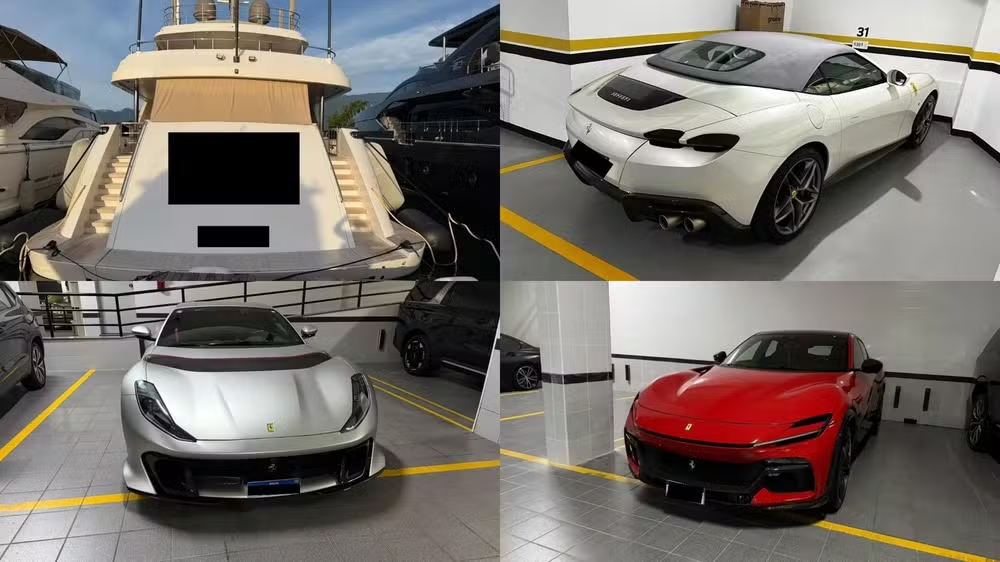
A fraude bilionária do Banco Master não foi obra apenas de seus controladores. Em cinco anos, o banco cresceu de forma acelerada graças a uma combinação de falhas na fiscalização, omissões de órgãos reguladores e interferência política — uma engrenagem que permitiu que a instituição operasse livremente até implodir.
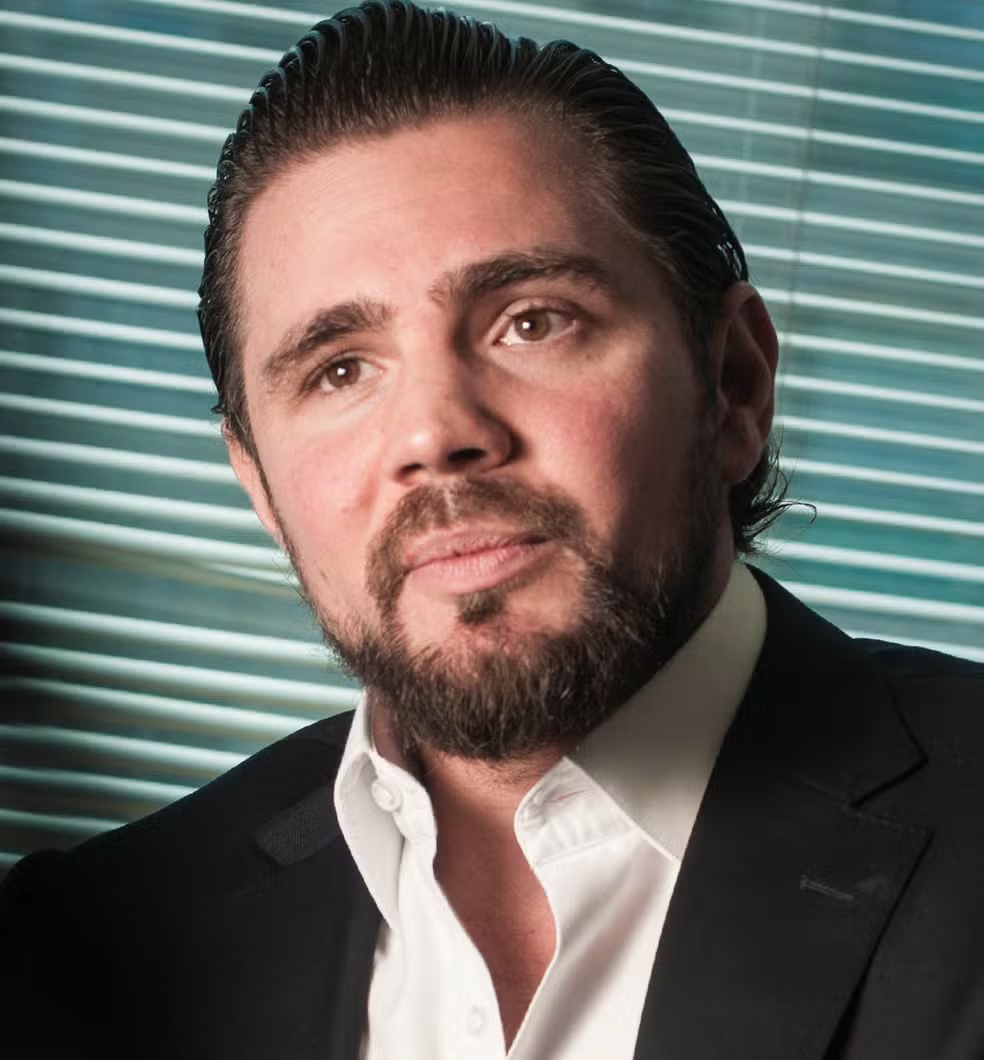
A história começa em 2019, quando Daniel Vorcaro, empresário do setor financeiro, assumiu o controle do então Banco Máxima, rebatizado de Master dois anos depois. A partir daí, o banco cresceu de forma acelerada usando instrumentos financeiros garantidos pelo Estado, enquanto os órgãos de fiscalização falhavam na coordenação. Paralelamente, Vorcaro se posicionou publicamente como um inovador do mercado financeiro e ampliou sua rede de influência em Brasília.
O Banco Central identificou que o Master operava dois esquemas distintos, mas complementares, para manter liquidez e inflar seus ativos artificialmente.
O primeiro envolvia a venda de carteiras de crédito ao Banco de Brasília (BRB). O Master comprava créditos de terceiros e os repassava ao banco público do Distrito Federal. Esse arranjo mantinha o fluxo de recursos e sustentava a estratégia de crescimento baseada na emissão de CDBs (Certificados de Depósito Bancário) protegidos pelo Fundo Garantidor de Créditos (FGC), que garante investimentos de até R$ 250 mil por CPF.
O segundo esquema, já comunicado ao Ministério Público Federal, era mais sofisticado. O Master concedia empréstimos fictícios a empresas, que direcionavam os recursos para fundos administrados pela Reag, gestora investigada na Operação Carbono Oculto por suspeita de ligação com o crime organizado.
Nesses fundos, o dinheiro circulava por várias camadas, com ativos de difícil venda registrados por valores inflados, até retornar ao próprio sistema financeiro de origem — fechando o circuito fraudulento.
Como esses esquemas passaram despercebidos pelos órgãos de fiscalização? Para Cleveland Prates Teixeira, especialista em regulação financeira e sócio-diretor da Microanalysis Consultoria, o problema está na falta de coordenação institucional.
"Uma das raízes desse problema está no desarranjo da regulação financeira. O Banco Central supervisiona as instituições, enquanto a Comissão de Valores Mobiliários (CVM) fiscaliza os produtos. O regulador acaba olhando uma coisa ou outra, mas não as duas juntas."
Segundo Teixeira, o quadro se agrava com a fragilidade da CVM, que opera com poucos funcionários e sob forte influência política. "Falta gente, falta investimento e sobram indicações políticas onde deveriam prevalecer critérios técnicos", declara.
O diagnóstico ganhou contornos concretos no dia 7 de janeiro, quando o presidente Lula indicou Otto Lobo, servidor de carreira, para presidir a CVM. Lobo é questionado por decisões do passado consideradas favoráveis ao Banco Master. Entre elas, pedidos de vista — um recurso que adia julgamentos — e votos que atrasaram ou esvaziaram ações da área técnica da autarquia contra o banco.
O histórico levou o Ministério Público junto ao TCU a pedir, no início de janeiro, que o Senado fosse alertado formalmente antes da sabatina, reforçando a percepção de conflito de interesses no comando do órgão que fiscaliza o mercado de capitais.
"Há uma dúvida muito grande sobre as intenções de quem deveria tomar as decisões corretas e fazer uma investigação séria no mais alto nível do governo."